
Immobilien als Steuer-Hebel: Wie Investoren mit dem AfA-Gutachten und cleverer Sanierung ihre Rendite skalieren
Wer in Wohn- oder Gewerbeimmobilien investiert und seine Kapitalrendite ausschließlich über die Brutto- oder Nettokaltmiete berechnet, lässt das mit Abstand größte Renditepotenzial ungenutzt liegen. Der wahre Beschleuniger für den nachhaltigen Vermögensaufbau – und gleichzeitig oft der größte jährliche Kostenblock – ist das Finanzamt. Die Nach-Steuer-Betrachtung entscheidet schlussendlich darüber, ob ein Objekt Ihren monatlichen Netto-Cashflow spürbar erhöht oder lediglich Kapital langfristig gebunden hält.
Professionelle Immobilien-Investoren und Portfolioträger wissen: Das deutsche Steuerrecht bietet bei vermieteten Objekten hochwirksame, vollkommen legale Hebel. Der Schlüssel zur Ausschöpfung dieser Potenziale liegt jedoch nicht allein beim Steuerberater, sondern erfordert das technische Fundament zertifizierter und verbandsangehöriger Bausachverständiger. Nachfolgend analysieren wir die vier mächtigsten Stellschrauben, mit denen Profis ihre Steuerlast drastisch senken und ihr Portfolio gezielt skalieren.
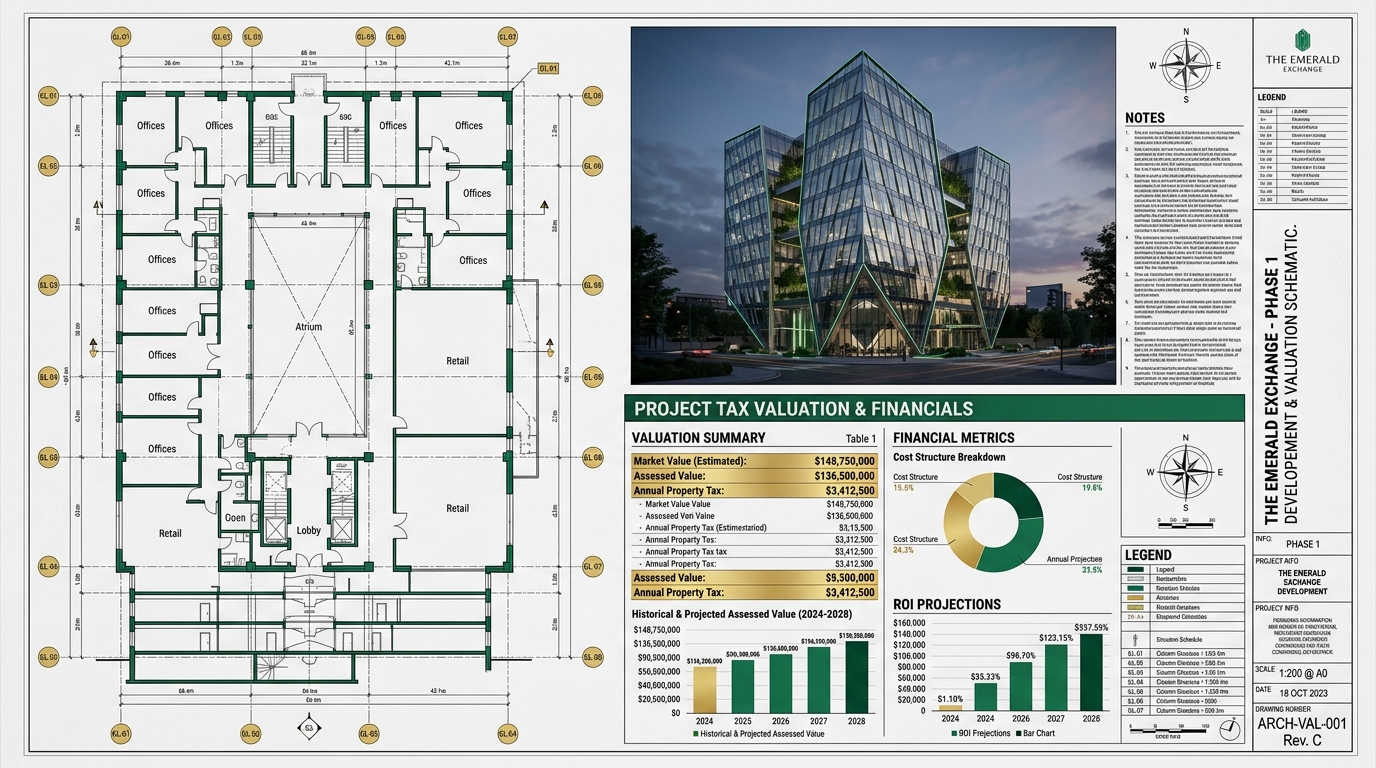
1. Der AfA-Turbo: Das Gutachten zur verkürzten Restnutzungsdauer (§ 7 Abs. 4 Satz 2 EStG)
Der gesetzliche Standard bei der Gebäudeabschreibung (Absetzung für Abnutzung – AfA) ist starr geregelt: Für Wohngebäude, die vor dem 01.01.2023 fertiggestellt wurden, schreibt der Gesetzgeber pauschal eine Nutzungsdauer von 50 Jahren vor. Dies entspricht einer jährlichen linearen Abschreibung von lediglich 2,0 % der Gebäudeanschaffungskosten. (Für Neubauten ab 2023 gilt pauschal 3,0 % / 33 Jahre).
Doch warum sollten Sie als Investor 50 Jahre lang auf Ihre vollständige Abschreibung warten, wenn die tatsächliche bautechnische und wirtschaftliche Restnutzungsdauer des Altbaus diesen Zeitraum bei weitem nicht mehr hergibt?
Gemäß § 7 Abs. 4 Satz 2 EStG können Steuerpflichtige eine tatsächlich kürzere Nutzungsdauer ansetzen, wenn sie diese durch ein qualifiziertes Gutachten nachweisen. Mit dem richtungsweisenden BFH-Urteil vom 28.07.2021 (IX R 25/19) hat der Bundesfinanzhof klargestellt, dass die Anforderungen an den Nachweis nicht überspannt werden dürfen. Das Finanzamt darf insbesondere kein Gutachten eines öffentlich bestellten Sachverständigen zwingend verlangen – maßgeblich ist die methodisch und bautechnisch nachvollziehbare Darlegung durch einen qualifizierten Bausachverständigen.
Die technischen Argumentationssäulen eines AfA-Gutachtens
Ein rechtssicheres Gutachten zur verkürzten Restnutzungsdauer stützt sich auf eine detaillierte Vor-Ort-Analyse der tragenden und aussteifenden Bauteile sowie der haustechnischen Anlagen (TGA):
- Bautechnischer & mechanischer Verschleiß: Abnutzung von Tragwerk, Schäden an Fundamenten, feuchte Mauerwerke, fehlende Horizontalsperren, Rissbildungen oder energetisch marode Außenhüllen.
- Technische Veralterung der TGA: Erreichung der rechnerischen Lebensdauer von Rohrnetzen, Elektroinstallationen, Heizungsanlagen und Sanitärsträngen (nach VDI 2067 / ImmoWertV).
- Wirtschaftliche & funktionale Entwertung: Veralterte Grundrisse, mangelhafte Belichtung, unzureichender Schall- und Wärmeschutz, die ohne Kernsanierung langfristig keine marktügerechte Vermietbarkeit mehr erlauben.
- Schadstoffbelastungen: Vorhandensein von Asbest, KMF, PAK oder Holzschutzmitteln, die die Nutzungsdauer bautechnisch begrenzen.
🧮 Praxisfall & Steuerergebnis im Vergleich
Ausgangslage: Kauf eines Mehrfamilienhauses aus dem Baujahr 1968 in Hannover. Kaufpreis: 750.000 €. Gemäß Arbeitshilfe zur Kaufpreisaufteilung entfallen 20 % auf den Bodenwert (150.000 €) und 80 % auf das Gebäude (600.000 € abschreibungsfähige Basis). Persönlicher Grenzsteuersatz des Investors: 42 % (zzgl. Soli).
Nutzungsdauer: 50 Jahre
Jährliche AfA-Abschreibung
Steuerersparnis/Jahr: ca. 5.300 €
Nachgewiesene Restnutzungsdauer: 25 Jahre
Jährliche AfA-Abschreibung
Steuerersparnis/Jahr: ca. 10.600 €
Fazit aus der Praxis: Durch das Gutachten verdoppelt sich die jährliche Abschreibung von 12.000 € auf 24.000 €. Dies generiert einen zusätzlichen jährlichen Netto-Steuervorteil von ca. 5.300 €. Über einen Haltedauer-Zeitraum von 10 Jahren bedeutet dies ein Steuer-Plus von über 53.000 € an reinem Cashflow!
2. Die 15 %-Falle bei der Sanierung (§ 6 Abs. 1 Nr. 1a EStG) & der Profi-Move
Wer einen Bestandsbau erwirbt, plant meist umgehende Modernisierungs- und Instandsetzungsmaßnahmen. Das Steuerrecht unterscheidet hierbei strikt zwischen sofort abziehbaren Erhaltungsaufwendungen und anschaffungsnahen Herstellungskosten.
Erhaltungsaufwendungen (z. B. Malarbeiten, Erneuerung von Bodenbelägen, Reparatur von Fenstern oder Heizkesseln) können grundsätzlich im Jahr der Zahlung zu 100 % als Werbungskosten von den Mieteinnahmen abgezogen werden.
Achtung vor der gesetzlichen 15 %-Grenze!
Gemäß § 6 Abs. 1 Nr. 1a EStG gilt: Übersteigen die Rechnungsbeträge für Instandsetzungs- und Modernisierungsmaßnahmen innerhalb von drei Jahren nach dem Erwerb der Immobilie insgesamt 15 % des Gebäude-Anschaffungswertes (ohne Umsatzsteuer), werden diese Aufwendungen gesetzlich als „anschaffungsnahe Herstellungskosten“ klassifiziert.
Der begehrte Sofortabzug im Steuerjahr entfällt komplett! Sämtliche Sanierungskosten (z. B. 90.000 €) müssen dem Gebäudewert zugeschlagen werden und werden fortan nur noch träge über die reguläre AfA-Laufzeit (beim Standard 50 Jahre = 2 % = nur 1.800 € Abzug/Jahr) abgeschrieben.
Der Sachverständigen-Kombinations-Move
Hier greift das perfekte Zusammenspiel aus AfA-Gutachten und Sanierungsplanung: Wenn ein Investor vor oder im Zuge der Sanierung durch uns als Bausachverständige ein Gutachten zur verkürzten Restnutzungsdauer erstellen lässt und beispielsweise eine Restnutzungsdauer von 20 oder 25 Jahren (entspricht 5 % bzw. 4 % AfA) rechtssicher nachweist, verliert die 15 %-Falle ihren finanziellen Schrecken!
Selbst wenn die Sanierungskosten in die 15 %-Falle geraten und dem Gebäudewert zugerechnet werden müssen, werden sie nun nicht mehr mit mageren 2 %, sondern mit lukrativen 4 % oder 5 % pro Jahr abgeschrieben. Die Investition fließt damit doppelt so schnell als Steuerrückerstattung an den Investor zurück.
3. Fremdkapital & Zinshebel: Zinsen vs. Tilgung im Investor-Portfolio
Ein klassischer Denkfehler privater Kleinanleger besteht darin, die Kreditbedienung von Renditeobjekten analog zum selbstgenutzten Eigenheim zu betrachten. Während beim Eigenheim eine schnelle Tilgung angestrebt wird, um schuldenfrei zu sein, agieren professionelle Immobilien-Investoren exakt umgekehrt:
- Schuldzinsen & Finanzierungskosten (§ 9 EStG): Sämtliche Zinszahlungen an die Bank, Bereitstellungszinsen, Geldbeschaffungskosten, Notarkosten für die Grundschuldbestellung sowie Gutachterkosten für die Beleihungswertermittlung sind zu 100 % als Werbungskosten steuerlich absetzbar. Sie mindern Ihren steuerpflichtigen Überschuss direkt ab Euro eins.
- Tilgung ist steuerlich neutral: Die reine Tilgungsrate (Rückzahlung des Darlehensstammes) stellt steuerrechtlich einen reinen Vermögensumschichtungsprozess dar (Liquidität wird zu Eigenkapital im Gebäude) und kann zu keinem Cent steuerlich geltend gemacht werden.
Aus diesem Grund wählen erfahrene Investoren bei Vermietungsobjekten häufig eine moderate Tilgungsrate (z. B. 1,0 % bis 1,5 %) oder nutzen tilgungsfreie Darlehen in Kombination mit steueroptimierten Tilgungsersatzmitteln. Dadurch bleibt der Zinsaufwand – und damit der Steuerabzug – auf hohem Niveau, während die frei werdende Liquidität (Cashflow) sofort wieder als Eigenkapital für den Kauf der nächsten Immobilie bereitsteht (Portfolio-Skalierung).
4. Fördermittel-Integration & Eigenkapital-Recycling (BAFA & KfW)
Moderne Sanierungskonzepte kombinieren steuerliche Effekte direkt mit staatlichen Fördermitteln aus der Bundesförderung für effiziente Gebäude (BEG):
- BAFA-Direktzuschüsse: Bei energetischen Einzelmaßnahmen an der Gebäudehülle (Dämmung, Fenster, Anlagentechnik) winken Zuschüsse von 15 % bis 20 % (inkl. iSFP-Bonus). Diese Zuschüsse fließen als direkte Liquidität auf Ihr Geschäftskonto. Profis nutzen dieses Kapital als frisches Eigenkapital für die Anzahlung beim nächsten Erwerb (Eigenkapital-Recycling).
- KfW-Kredite mit Tilgungszuschuss (BEG WG): Bei einer Effizienzhaus-Sanierung (z. B. Effizienzhaus 70 oder 55) gewährt die KfW zinsgünstige Kredite mit substanziellen Tilgungszuschüssen (bis zu 45 % je nach Standard und Boni).
Beachten Sie, dass steuerfreie Zuschüsse (BAFA/KfW) die bemessungsgrundlagefähigen Anschaffungs- bzw. Herstellungskosten mindern. Dennoch überwiegt der sofortige Liquiditätsvorteil des Barzuschusses in der Skalierungsphase eines Immobilienportfolios in der Regel deutlich gegenüber der verzögerten AfA-Auswirkung.
Zusammenfassung & Handlungsstrategie für Investoren
Wer als Immobilien-Investor seine Erträge maximieren möchte, sollte das Thema Gebäudesubstanz und Steuerrecht von Anfang an ganzheitlich planen. Die Kombination aus einer präzisen bautechnischen Analyse, der rechtssicheren Feststellung einer verkürzten Restnutzungsdauer durch ein Bausachverständigen-Gutachten von N°Vario und einer abgestimmten Sanierungsstrategie sichert Ihnen maximale Steuerersparnisse und beschleunigt Ihr Portfoliowachstum nachhaltig.
Möchten Sie den Steuer-Hebel für Ihr Immobilienportfolio nutzen?
Lassen Sie die Restnutzungsdauer Ihrer Renditeobjekte durch die zertifizierten Bausachverständigen der Stokic & Rutka UG (N°Vario) rechtssicher prüfen und begutachten.
Jetzt Bausachverständigen-Gutachten anfragenDieser Fachbeitrag dient ausschließlich der allgemeinen Information und Orientierung und stellt keine steuerliche, rechtliche oder finanzielle Beratung dar. Wir als Bausachverständige der Stokic & Rutka UG (N°Vario) erstellen reine bautechnische Gutachten, Substanzanalysen und Nutzungsdauer-Erhebungen. Für konkrete steuerliche Entscheidungen und die individuelle Einreichung beim Finanzamt ziehen Sie bitte stets Ihren qualifizierten Steuerberater oder Wirtschaftsprüfer hinzu.